Bajet membeli rumah di Malaysia: lima kos selain bayaran pendahuluan
Diterbitkan pada 17 Oktober 2026
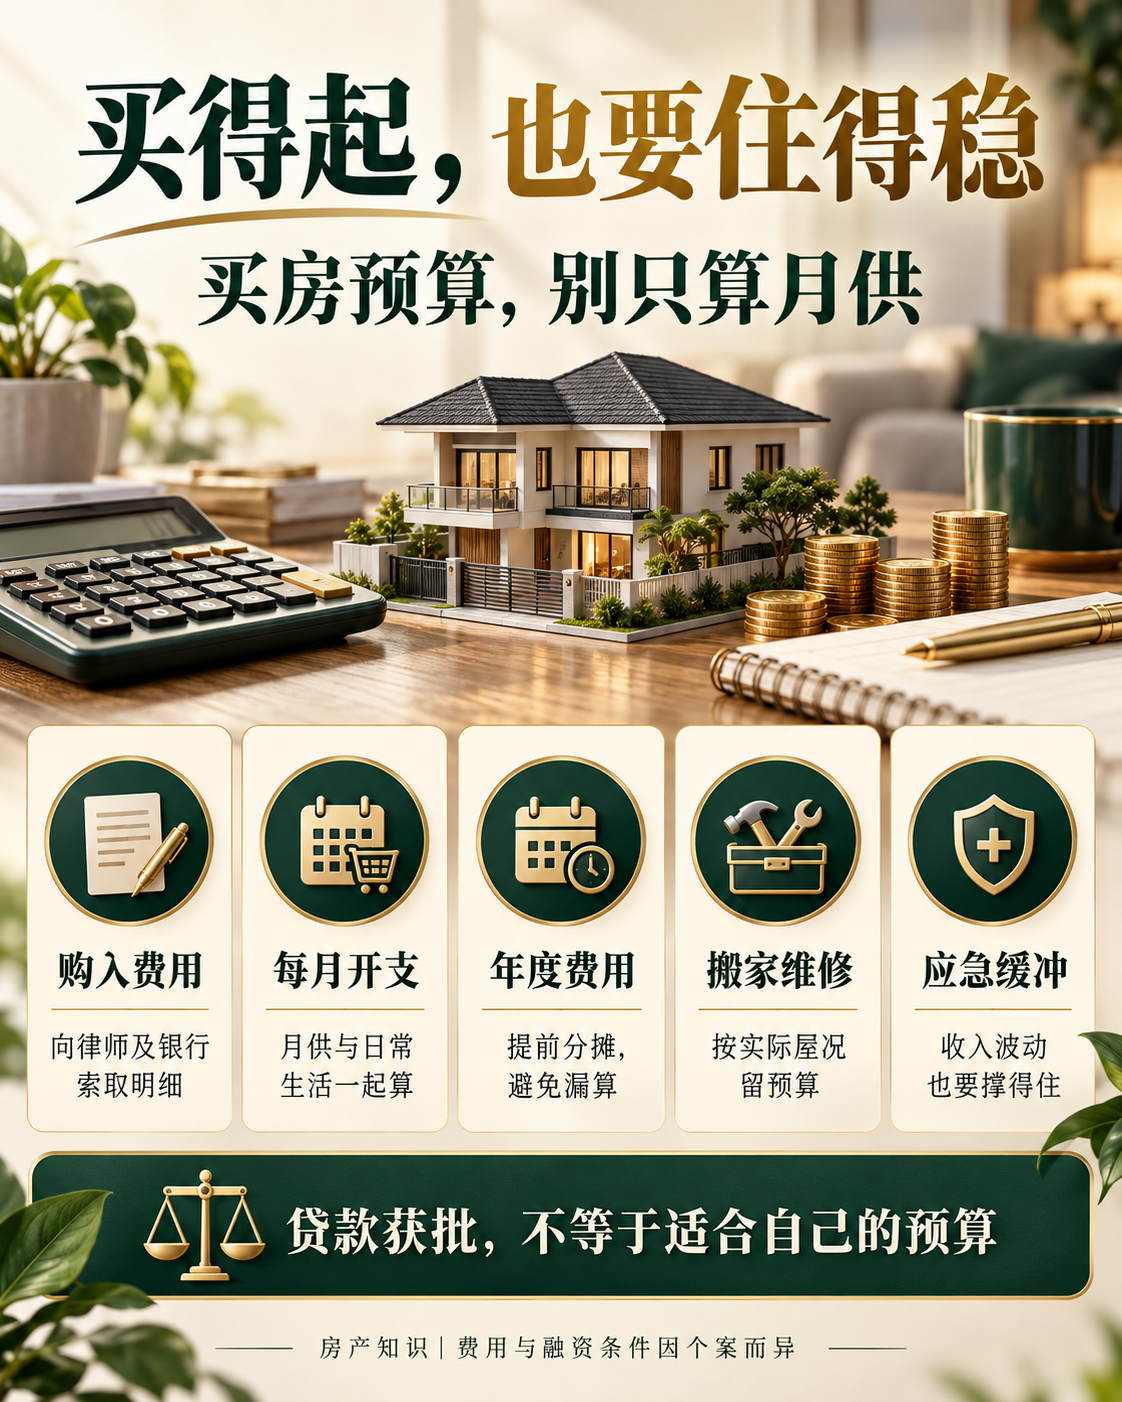
Bajet pembelian rumah yang berguna merangkumi lebih daripada bayaran pendahuluan dan ansuran bulanan. Fikirkan wang tunai antara tandatangan dan penyerahan, perbelanjaan selepas berpindah serta ruang menghadapi perubahan. Rangka ini menyusun pertanyaan untuk keluarga, bank dan peguam; ia tidak menetapkan nisbah pendapatan atau syarat kelulusan yang sama bagi semua orang.
1. Dapatkan anggaran kos pembelian terperinci
Mulakan dengan harga jangkaan, wang sendiri dan pembiayaan yang telah disahkan. Tanya peguam serta bank tentang kos dokumen jual beli dan pembiayaan, duti setem, penilaian serta perbelanjaan lain yang terpakai. Alat kos awal Maybank mengenal pasti kategori berkenaan dan menyarankan pengesahan kos akhir dengan pihak berkaitan.
Bagi setiap perkara, catat siapa membayar, bila perlu dibayar dan sama ada angka itu disahkan atau anggaran. Pakej yuran percuma mungkin mempunyai syarat dan pengecualian. Jangan anggap semua cukai, belanja atau dokumen termasuk. Sebarang pengecualian bergantung pada kelayakan, hartanah dan ketetapan semasa; bil pembeli lain bukan sebut harga anda.
2. Masukkan perbelanjaan bulanan harian
Senaraikan ansuran bersama kos berkaitan pengurusan, utiliti, internet, pengangkutan, insurans dan keperluan isi rumah. Ambil kira komitmen sedia ada seperti pembiayaan kenderaan, pendidikan serta bantuan keluarga. Membandingkan ansuran dengan gaji sahaja boleh mengabaikan wang yang sudah diperuntukkan.
Pertimbangkan keadaan sekarang, pengurangan pendapatan sementara dan kenaikan belanja asas. Ini latihan perancangan, bukan ramalan. Jika tiada baki dalam sesuatu senario, nilai semula julat harga, masa membeli atau rancangan lain mengikut keadaan sendiri. Kelulusan bank tidak menggantikan keputusan tentang kemampuan hidup yang selesa.
3. Sediakan wang untuk bil tahunan dan berkala
Cukai, insurans dan caj berkala yang terpakai mungkin tidak dibayar setiap bulan. Setelah dokumen atau bil diterima, catat jumlah, tarikh dan tanggungjawab bayaran, kemudian tentukan sama ada perlu menyimpan setiap bulan. Tandakan angka belum diketahui untuk pengesahan, bukan sebagai sifar.
Catat juga bil besar isi rumah yang tidak berkaitan dengan rumah. Semuanya bukan kos hartanah, tetapi boleh tiba serentak. Bandingkan rumah menggunakan kategori dan tempoh yang sama supaya jumlahnya bermakna.
4. Asingkan perpindahan dan pembaikan penting
Dapatkan sebut harga sebenar untuk perpindahan, pembersihan, perabot asas, perkakas dan pembaikan perlu. Bahagikan kerja kepada yang mesti siap sebelum diduduki, boleh dibuat kemudian dan hiasan pilihan. Jika ada isu kebocoran atau elektrik, fahami punca serta skop sebelum bergantung pada anggaran murah dalam talian.
Untuk pakej, sahkan kuantiti, model, penghantaran, pemasangan dan jaminan. Jangan mengira hadiah belum disahkan sebagai penjimatan pasti atau menganggap penjual telah bersetuju menanggung pembaikan. Minta peguam menerangkan cara merekod keadaan penyerahan dan kerja yang dipersetujui.
5. Kekalkan dana kecemasan yang boleh digunakan
Penampan sesuai bergantung pada kestabilan pendapatan, tanggungan dan perbelanjaan sebenar. Semak sama ada masih ada tunai selepas membeli untuk pembaikan segera, keperluan keluarga atau gangguan pendapatan. Bagi pembiayaan kadar terapung, tanya bank bagaimana bayaran mungkin berubah. BNM menerangkan kos pinjaman kadar terapung boleh bergerak dengan perubahan kadar berkaitan; urusan sebenar bergantung pada produk dan dokumen.
Masukkan masa pembayaran dalam jadual
Asingkan wang pembelian, bayaran antara tandatangan dan penyerahan, perbelanjaan bulanan serta simpanan berkala. Kenal pasti bila wang keluar, bukan jumlah akhir sahaja. Kalkulator pinjaman membantu perbandingan tetapi anda perlu menyemak andaian dan hasilnya dengan maklumat pembiayaan rasmi.
Tetapkan julat yang selesa sebelum memilih rumah. Hubungi kami untuk membincangkan bajet umum, lokasi dan keperluan keluarga tanpa menyiarkan rekod pendapatan atau akaun secara terbuka. Ini panduan menyusun bajet, bukan nasihat pembiayaan, cukai atau undang-undang individu.
Sumber: Kos awal Maybank, maklumat dasar monetari BNM.