马来西亚买房预算怎么做?首付和月供之外的5类开支
发布于2026年10月17日
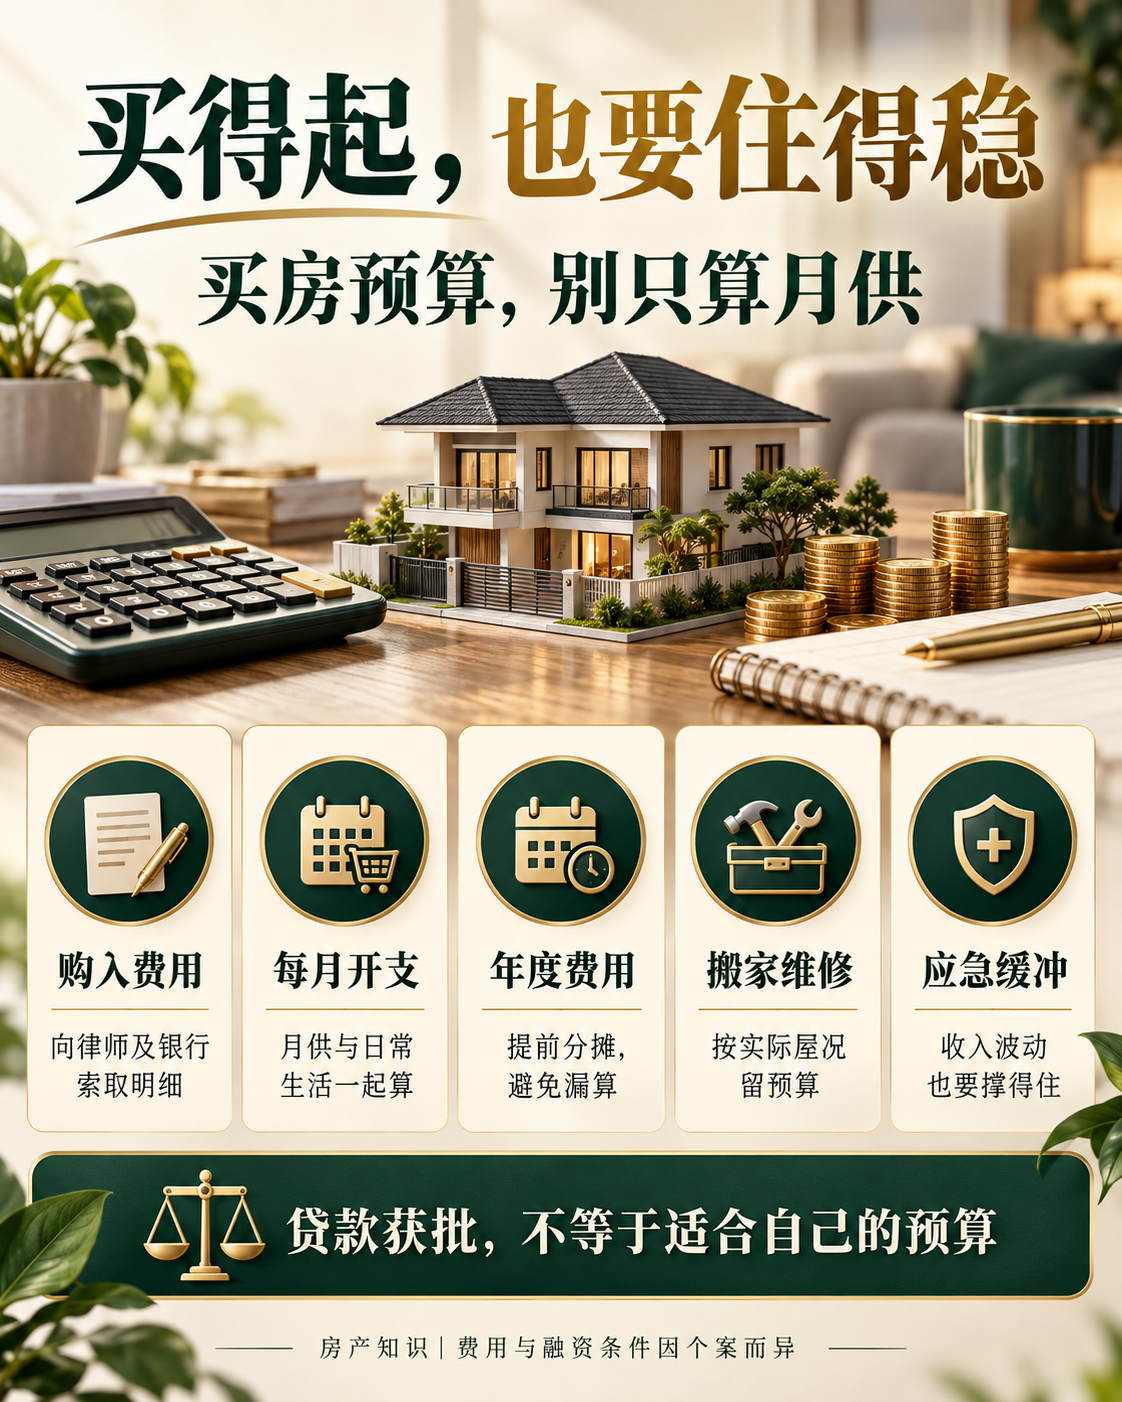
买房前,你可能已经算过每月供款,却还没把购入费用、搬家维修和年度账单一起列入。真正可执行的买房预算,需要同时回答三个问题:签约到交屋之间要付多少现金,搬入后每月留下多少生活空间,以及遇到变化时有没有缓冲。下面是一套预算整理方法,帮助你与家人、银行和律师讨论,不设统一的收入比例或贷款门槛。
1. 购入费用:先取得逐项明细
先列出预计房价、自备款和已确认融资安排,再向律师及银行索取与你这宗交易对应的费用说明。可能需要了解买卖与融资文件相关费用、适用印花税、估价及其他支出。Maybank 的购房成本工具也列出相关前期成本类别,并提醒最终费用仍须向有关方面确认。Maybank 购房前期成本
做预算时,把每项写成“谁支付、何时支付、已确认还是估计”三栏。广告上的费用优惠要问清适用对象、包括项目及条件;不要看到“包律师费”就推断税项、杂费和所有文件都已涵盖。存在豁免或优惠的可能时,仍要按个人资格、房产及当时规则核实,不能直接照搬别人买房的账单。
2. 每月开支:把买房放回生活里计算
在同一张表中写入预计月供、适用管理相关费用、水电、网络、交通、保险及家庭固定支出。再看看有没有车贷、教育费用、家人赡养或其他持续责任。不要只拿月供与工资比较,而忽略已经承诺出去的钱。
可以用三个情景检查自己的预算:目前收入与开支、短期收入下降,以及必要开支增加。这里不必预言什么时候发生变化,只要看每种情况下是否仍能支付基本生活。若每一格都刚好用尽收入,你可能需要调整房价范围、购入时间或其他计划;最终决定应结合个人财务情况。
3. 年度费用:不是每月出现,也要预留
有些适用税项、保险或定期费用不会每个月出现。拿到文件与账单后,记录实际金额、到期日及支付责任,再决定是否按月拨入专用账户。尚未确认的项目标为待核实,不把空白当成零。
这张表也可以写入已有的年度家庭支出,例如车辆、教育或医疗安排。目的不是把所有费用都算成房子的成本,而是避免几个大额账单在同一时期到期,造成现金紧张。比较两间房时,用相同项目和相同期间计算,结果才更容易理解。
4. 搬家与维修:先分必要,再谈理想
搬家、清洁、基本家具、家电和必要修缮,最好分别取得实际报价。可以分为入住前必须完成、入住后逐步进行,以及纯属风格升级三类。发现漏水、电气或其他专业问题时,应先确认原因与工程范围,避免只用网上看到的便宜报价估算。
若有人提供装修或家具配套,问清数量、型号、安装、运输和保修范围。预算上不要把未确认的赠品当成必然节省,也不要把尚未同意的维修责任当成卖方已承担。有关交易中的维修承诺和交付条件,请律师说明如何落实。
5. 应急缓冲:保留真实可用的现金
应急储备应结合收入稳定度、家庭责任及实际开支决定,而不是套用每个人都一样的金额。关键是买房之后,手上是否仍有可随时使用的资金,应对临时维修、家庭急事或短期收入中断。把所有可用现金都花在首付与装修上,可能会让入住后的生活缺少弹性。
选择浮动利率融资时,也要向银行了解利率变化可能如何影响还款。BNM 的货币政策说明解释,浮动利率贷款的借款成本可能随相关利率变化而改变;你的实际还款安排应以产品和融资文件为准。BNM 货币政策说明
用一个不带金额的框架开始
第一行写“可用于购房的现金”,与日常生活及应急资金分开;第二行写“签约至交付的预计支出”,每项标明已报价或待确认;第三行写“入住后每月固定支出”;第四行写“年度和不定期预留”。这样你能看到现金何时离开账户,而不只是最后加总出来的数字。
银行愿意贷多少,与自己愿意承担多少,是需要分别考虑的问题。看房前先确定可接受的日常生活范围,再与银行确认融资资格,比先锁定最高价格、之后勉强填满预算更容易持续执行。本文没有规定银行审批比例,也不推断任何读者一定能获批。
常见问题
计算器算出的月供就是最终金额吗? 应查看计算器假设、实际利率及融资文件,向银行确认。估算是比较工具,不替代正式报价。
装修费可以以后再想吗? 可延后的装饰当然能分阶段处理,但影响安全、基本使用和入住的工程,应先了解范围与报价。
预算清单能替代财务建议吗? 不能。它帮助整理问题;具体融资、税务和法律事项仍应咨询相应机构或专业人员。
准备买第一间房,欢迎先整理大致预算、地区与家庭需求,再与我们讨论看房方向。请勿在公开留言中披露完整收入证明、账户或身份证资料。